
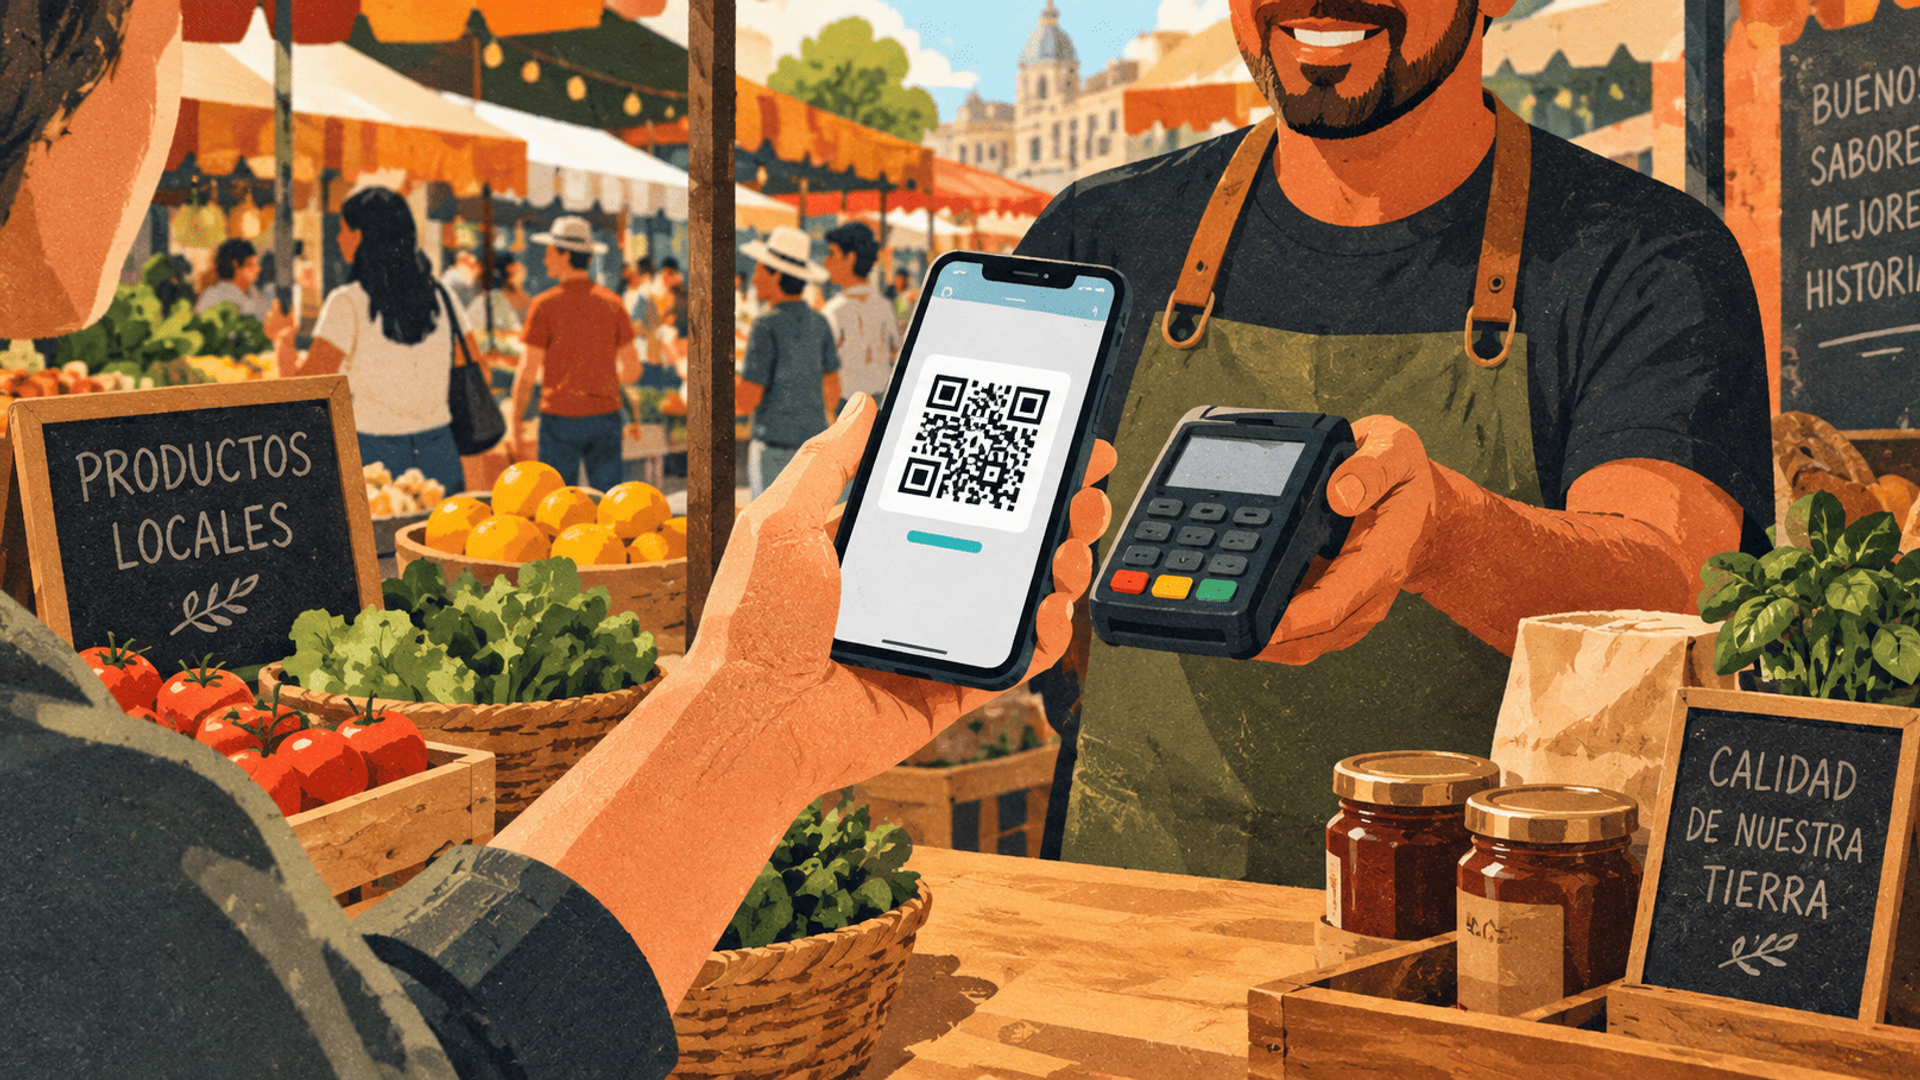
Los pagos instantáneos 'cuenta a cuenta' están transformando el panorama financiero en Latinoamérica, especialmente en Argentina y Brasil. Aunque reducen el uso de efectivo, las tarjetas mantienen su relevancia en transacciones de mayor valor.
Los sistemas de transferencias instantáneas están transformando los hábitos financieros en la región, reduciendo el uso de efectivo y compitiendo con las tarjetas tradicionales, aunque estas mantienen su relevancia en transacciones de mayor valor agregado.
Los pagos instantáneos «cuenta a cuenta» están transformando el panorama financiero en América Latina, especialmente en Argentina y Brasil, donde sistemas como Pix y Transferencias 3.0 han ganado terreno. Según analistas, estas transferencias gratuitas e inmediatas podrían estar reduciendo en muchos casos el uso de tarjetas de débito, aunque las tarjetas de crédito mantendrían su relevancia debido a beneficios adicionales como financiamiento y prevención de fraudes.
Sistemas regionales y crecimiento constante
El uso de pagos 'cuenta a cuenta' muestra un crecimiento constante en Argentina y América Latina. Brasil fue pionero con Pix, la red de pagos instantáneos creada por el Banco Central de Brasil, que inspiró sistemas similares en otros países. En Argentina, Transferencias 3.0 ha tenido un impacto significativo, mientras que en Colombia opera Bre-B, en Perú Yape, en México SPEI y en Uruguay Toke. Según David Vélez, cofundador de Nu, «Pix, en Brasil, ya es gigantesco, y en Argentina también hay un sistema de pagos instantáneos que funciona muy bien».
Aunque el uso de efectivo ha disminuido, el número de tarjetas no se ha reducido. Vélez señaló que «el número de tarjetas no ha bajado: ha crecido. Lo que sí ha caído es el uso de efectivo». Esta tendencia reflejaría una transición financiera donde ambos métodos coexisten, con las tarjetas enfocándose cada vez más en prestaciones superiores o necesidades de financiamiento.
Beneficios para gobiernos y bancos
Los sistemas de pagos digitales «cuenta a cuenta» estarían generando beneficios para los gobiernos de la región. Según Vélez, estos sistemas podrían reducir los costos asociados al manejo de efectivo, incluyendo la producción y transporte de billetes, así como el mantenimiento de redes de bancos y cajeros automáticos. Además, facilitarían el rastreo de transacciones y otorgarían mayor control sobre la actividad económica.
Incluso los bancos tradicionales, que inicialmente resistieron estas innovaciones, ahora reconocerían su valor. Vélez destacó que «en Brasil, hasta los mismos bancos que inicialmente peleaban contra las billeteras, hoy dicen ‘qué bueno que existen’, porque aumentó el tamaño del mercado y bajó los costos operativos de manejar el efectivo».
Coexistencia con las tarjetas
Cristina Junqueira, cofundadora de Nu, destacó el rol de las tarjetas de crédito «en el vínculo con los comerciantes», un aspecto clave para el sector. Además, las tarjetas ofrecerían beneficios como prevención de fraudes y seguridad en transacciones, lo que las mantendría relevantes. Vélez agregó que los sistemas digitales habrían reducido los costos operativos asociados al manejo de efectivo, lo que llevaría incluso a los bancos tradicionales a valorar su existencia.
Esta evolución sugeriría un panorama donde las tarjetas y los pagos digitales encuentran su espacio en la región. Las billeteras digitales capturarían el espacio del efectivo, mientras las tarjetas se reposicionarían en segmentos de mayor valor agregado. Vélez concluyó que «una vez que ese dinero ingresa a tu billetera digital, ese dinero genera rendimientos y empezás a ahorrar, a ver crecer tu depósito o tu salario».
La transformación financiera en Latinoamérica avanzaría con sistemas de pagos instantáneos impulsando cambios, pero sin reemplazar completamente a las tarjetas tradicionales.
Lo que hay que saber
¿Qué sistemas de pagos 'cuenta a cuenta' lideran en Latinoamérica?
En Latinoamérica destacan sistemas como Pix en Brasil, Transferencias 3.0 en Argentina, Bre-B en Colombia, Yape en Perú, SPEI en México y Toke en Uruguay. Estos sistemas han impulsado la reducción del uso de efectivo.
¿Cómo afectan los pagos 'cuenta a cuenta' al uso de tarjetas?
Los pagos 'cuenta a cuenta' han reducido el uso de tarjetas de débito en algunos casos, pero las tarjetas de crédito mantienen su relevancia debido a beneficios como financiamiento y prevención de fraudes. El número de tarjetas sigue creciendo.
¿Qué beneficios tienen los pagos 'cuenta a cuenta' para gobiernos y bancos?
Los pagos 'cuenta a cuenta' reducen los costos asociados al manejo de efectivo, facilitan el rastreo de transacciones y otorgan mayor control sobre la actividad económica. Los bancos también reconocen su valor al disminuir costos operativos.
¿Por qué las tarjetas siguen siendo relevantes en Latinoamérica?
Las tarjetas mantienen su relevancia por su vínculo con los comerciantes, beneficios como financiamiento, prevención de fraudes y seguridad en transacciones. Además, se enfocan en segmentos de mayor valor agregado.